SWIFT перенёс сроки перехода на структурированные адреса
Перенос требований SWIFT к адресам: что известно на 11 ноября 2026 года, почему прежний дедлайн не актуален, какие реквизиты проверить и о чём спросить банк.

 Max
Содержание 8
К 11 ноября 2026 года прежнюю дату отказа SWIFT от неструктурированных адресов нельзя считать действующим универсальным дедлайном. В сообщении от 27 августа, обновлённом 21 сентября, SWIFT объявил перенос платёжных изменений Standards Release 2026. Срок и порядок перехода для адресов должны уточняться отдельно; компания обещала обновление не позднее декабря. Источник: сообщение SWIFT о переносе.
В сентябрьском дополнении указано 12 июня 2027 года, но для отдельного отложенного релиза: в его перечне перечислены MT-сообщения, кроме Category 1, сообщения по ценным бумагам и фондам, Tracker, исключения и расследования. Приписывать эту дату требованию к адресам платежей на основании указанного сообщения некорректно. Это обзор перед ранее планировавшимся ноябрьским переходом, а не сообщение о новом решении от сегодняшнего числа.
Для владельца зарубежного счёта практический вопрос остаётся прежним: какие сведения требует именно его банк для конкретного перевода. Ниже — редакционная памятка по подготовке реквизитов. Она помогает задать правильные вопросы поддержке, но не заменяет действующую банковскую инструкцию.
Почему в старых публикациях фигурирует 14 ноября
В более раннем FAQ SWIFT действительно указывал 14 ноября 2026 года как момент прекращения поддержки неструктурированных адресов в соответствующих сообщениях CBPR+. Там же объяснялось, что в структурированном или гибридном варианте город и страна выделяются в самостоятельные поля. Эту страницу нужно читать с учётом последующего объявления о переносе, а не использовать как единственный источник актуальной даты. Источник: раннее разъяснение SWIFT.
Если у вас сохранён чек-лист с категоричной фразой «после 14 ноября деньги не дойдут», проверьте дату его подготовки и ссылку на первоисточник. У банковского стандарта, публикации о нём и пользовательской инструкции банка могут быть разные даты обновления. Отсюда и возникает путаница: старый материал остаётся доступен в поиске, хотя график уже пересмотрели.
Полезная привычка — сохранять вместе с реквизитами дату их получения. Тогда при следующем переводе можно спросить поддержку, действует ли инструкция от конкретного числа. Это особенно удобно, если шаблон вам прислали давно, а с тех пор изменились приложение банка, страна проживания или назначение перевода.
Что означает структурированный адрес
Речь идёт о способе представления данных. В свободной записи город, улица и страна могут оказаться в одной строке. В структурированной записи элементы разделены по полям. Гибридный вариант сочетает отдельные поля города и страны с оставшейся текстовой частью адреса. В опубликованном руководстве SWIFT для корпоративных клиентов также подчёркивается различие между адресом получателя и идентификацией его банка через BIC. Источник: SWIFT — руководство по подготовке данных.
Для клиента это означает прежде всего необходимость понимать подписи в форме. Поле «город получателя» не следует заполнять городом головного офиса банка только потому, что он указан рядом с BIC. Если форма просит сведения о банке-корреспонденте, не переносите туда данные банка получателя. При сомнении лучше показать поддержке названия полей без заполненных секретных данных и попросить пояснение.
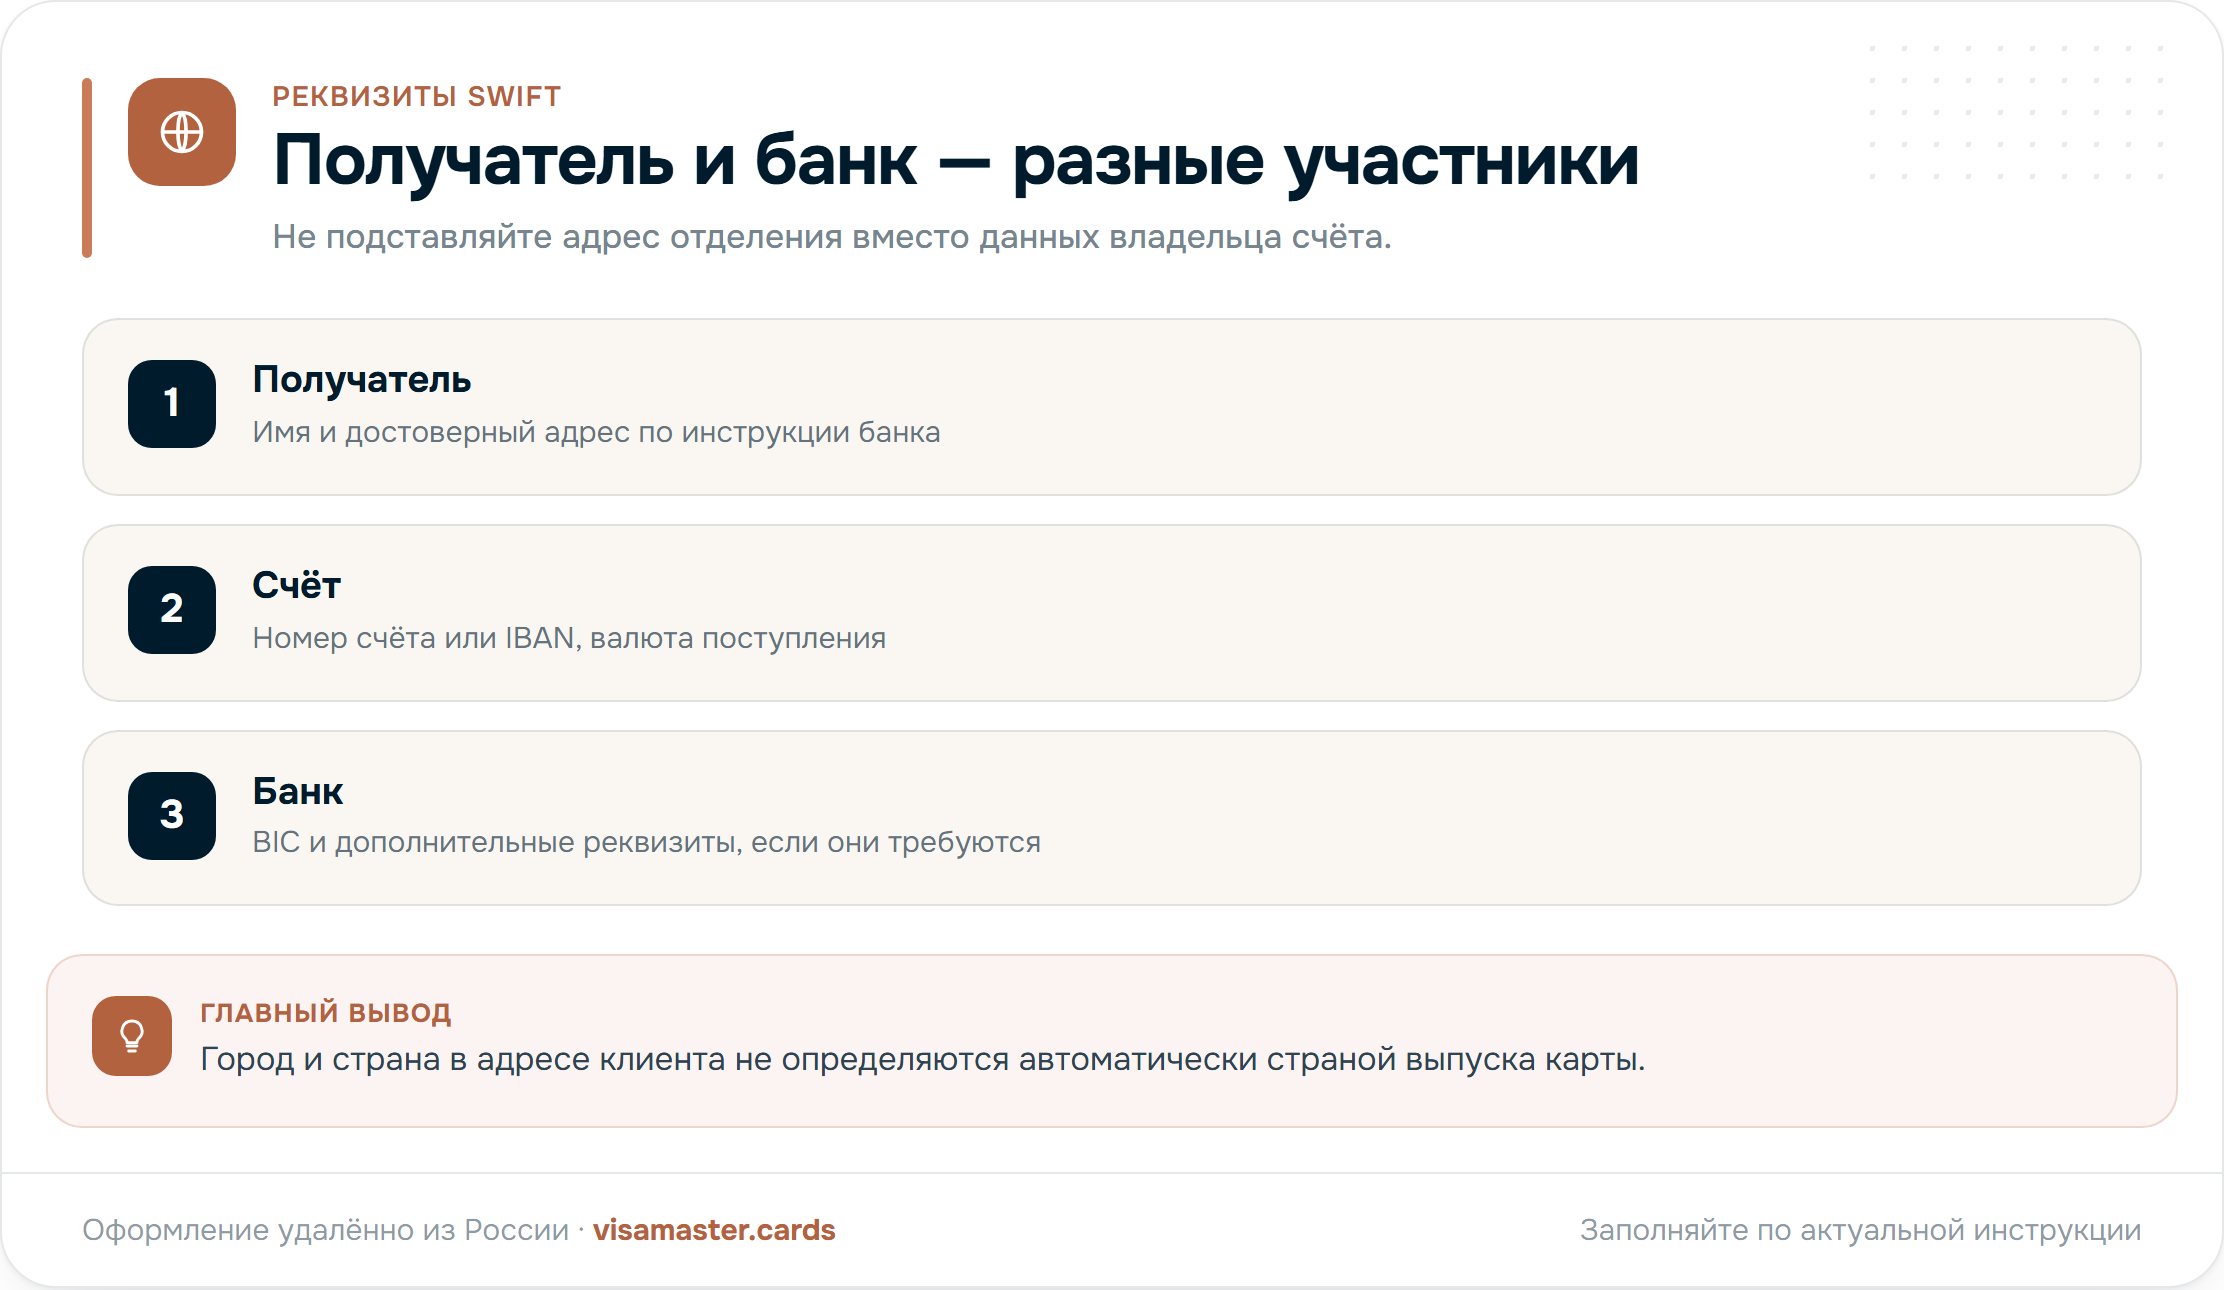
Условный пример: у человека счёт в иностранном банке, но его адрес проживания отличается от адреса отделения. Это само по себе не указывает на ошибку. Важно выяснить, какой адрес клиента отражён в банковских данных и какой требуется для операции. Страна выпуска карты не служит готовым ответом на вопрос об адресе владельца счёта.
Кого касается проверка реквизитов
Начните с определения типа операции. Перевод по банковским реквизитам, оплата картой на сайте и возврат карточной покупки — разные сценарии. Не переносите требования к форме международного банковского перевода на все операции с Visa или Mastercard. Для проверки ограничений онлайн-оплаты полезнее отдельный разбор лимитов карты.
Если вы собираетесь пополнить собственный зарубежный счёт, получите инструкцию для входящего перевода в нужной валюте. Если переводит родственник или заказчик, уточните, допускается ли такое поступление и какие сведения потребуются об отправителе и назначении. Наличие реквизитов ещё не подтверждает, что банк принимает все виды поступлений от любых лиц.
Вопросы удобно разделить на несколько коротких сообщений, чтобы поддержка ответила по существу. Сначала выясните доступность операции, затем состав реквизитов, после этого — комиссии и документы. Общая механика описана в гайде по SWIFT-переводу на зарубежный счёт, но окончательное подтверждение маршрута нужно получать перед отправкой.
Что проверить в сохранённом шаблоне
Откройте старый шаблон и свежую инструкцию рядом. Сверьте имя владельца счёта, номер счёта или IBAN, валюту, название банка и BIC. Проверьте, предусмотрены ли сведения о посреднике и какие адресные поля обязательны. Не исправляйте реквизиты по аналогии с другим банком или по чужому успешному переводу из чата.
Для рабочего контроля можно использовать маленькую таблицу. Отметка «проверено» должна означать сверку с официальной инструкцией, а не с предыдущей квитанцией.
| Блок | Что уточнить |
|---|---|
| Получатель | Имя и номер счёта без ошибок |
| Адрес | Какие поля требуются клиенту |
| Банк | BIC и реквизиты для нужной валюты |
| Перевод | Назначение, документы и допустимый отправитель |
Отдельно проверьте копирование текста. Пробел в начале поля, подстановка автозаполнения или перенос части адреса в название получателя не должны оставаться незамеченными. Если приложение банка не принимает корректные реквизиты, сохраните текст ошибки и обратитесь к поддержке. Не сокращайте адрес и не меняйте город наугад ради зелёной галочки.
Какие вопросы задать банку перед отправкой
Сформулируйте один конкретный сценарий: «Планирую перевод со своего счёта из страны A на свой счёт в валюте B». Укажите реальный банк отправителя через официальный защищённый канал, если это нужно для проверки маршрута. Не ограничивайтесь вопросом «SWIFT работает?»: общий ответ может ничего не сказать о вашей операции.
Попросите подтвердить, какая инструкция актуальна и какие данные получателя должны стоять в адресных полях. Затем спросите о возможных комиссиях, минимальной сумме, документах по происхождению средств и порядке исправления ошибочного поручения. Если деньги нужны к определённой дате, обозначьте её заранее и уточните банковские рабочие дни.
Пример запроса: «Использую реквизиты, полученные 1 октября. Планирую входящий перевод в евро на собственный счёт. Подтвердите, что инструкция актуальна, и поясните заполнение полей города и страны получателя. Нужны ли дополнительные документы и есть ли ограничения для банка отправителя?» Это редакционный шаблон, а не стандарт SWIFT; адаптируйте его к вашей ситуации.
Сохраните ответ вместе с версией реквизитов. Он пригодится, если платёж задержится и сотруднику потребуется понять, по какой инструкции вы его отправляли. Порядок расчёта расходов дополнительно разобран в статье о комиссиях и лимитах пополнения.
Если перевод уже отправлен и задержался
Не связывайте задержку с адресным стандартом только потому, что дата близка к прежнему дедлайну. Запросите у банка отправителя статус конкретной операции и доступный идентификатор для поиска. Передайте банку получателя сумму, валюту, дату отправки и подтверждение по его инструкции. Сначала установите, где находится платёж и требуется ли действие с вашей стороны.
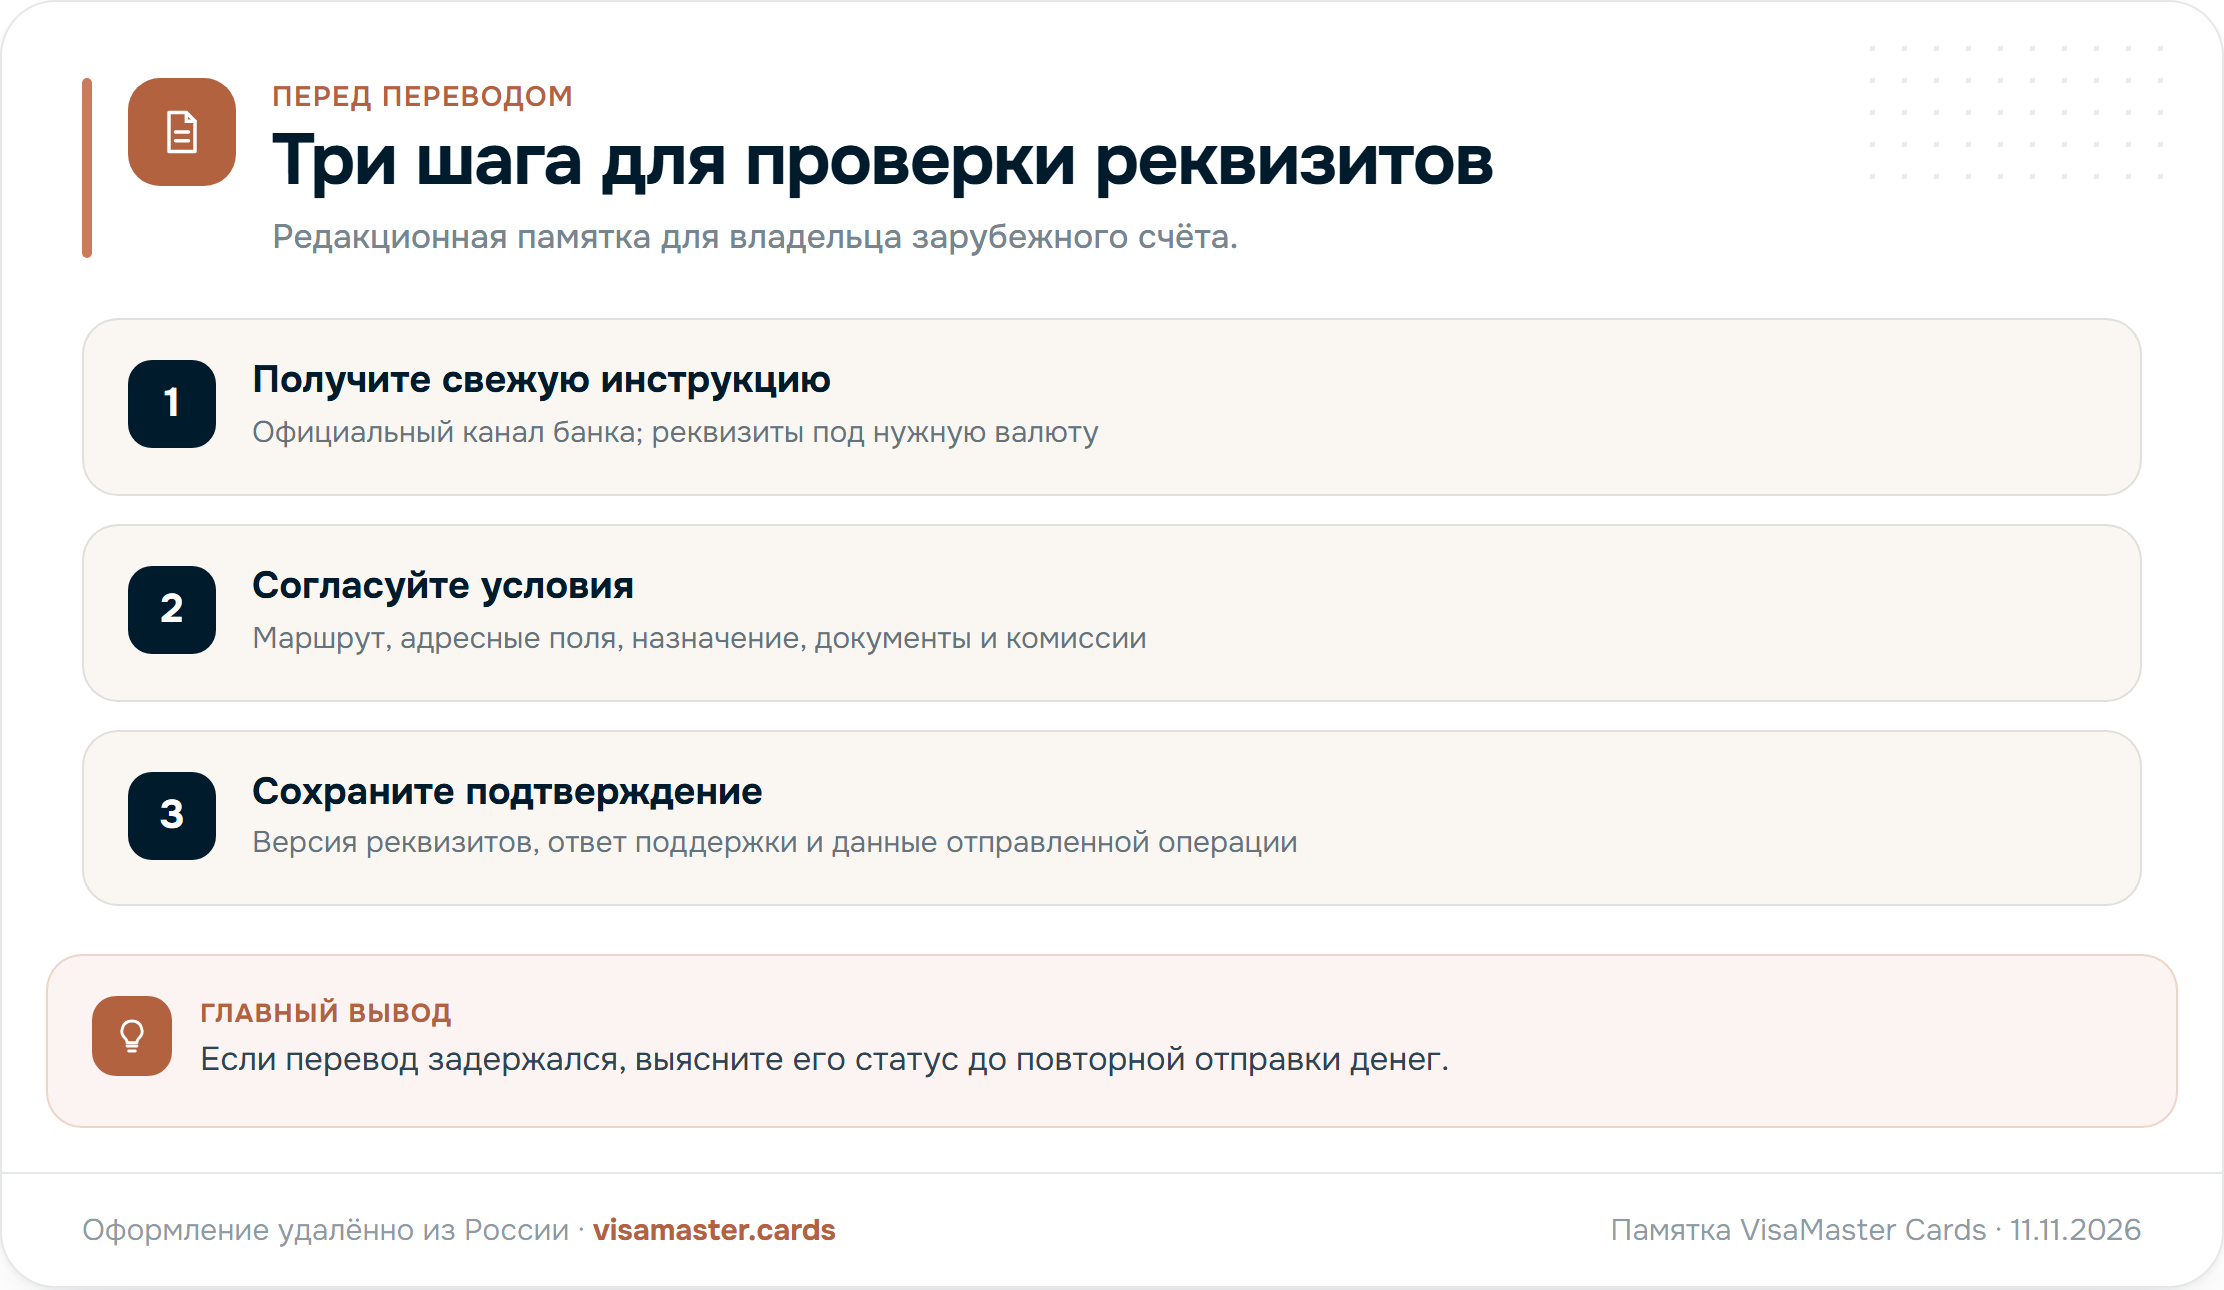
Если банк просит уточнить адрес, отвечайте через официальный канал и используйте достоверные сведения. Уточните, можно ли дополнить исходное поручение или требуется другой порядок. Не отправляйте повторно всю сумму до выяснения судьбы первого перевода: вы можете создать вторую самостоятельную операцию вместо исправления первой.
При возврате средств запросите причину и расшифровку удержаний. Слова «ошибка в реквизитах» недостаточно для следующей попытки: нужно знать, какое поле необходимо исправить и по какой инструкции. Условия банков различаются, поэтому обещать единый срок исправления, возврата или зачисления было бы неправильно.
Что перенос не позволяет обещать клиенту
Изменение графика стандарта само по себе не подтверждает открытие нового маршрута переводов, снижение комиссий или отмену проверки документов. Это отдельные вопросы к участвующим банкам. Для планирования оценивайте не только техническую возможность заполнить форму, но и назначение операции, валюту, доступность корреспондентской цепочки и требования к владельцу счёта.
В частности, не стоит выбирать иностранную карту только по наличию слова SWIFT в описании. Уточните, поддерживает ли продукт нужное направление поступлений и отправлений. Для повседневных расходов можно сравнить и другие разрешённые банком способы пополнения; обзор есть в материале «Чем пополнить иностранную карту».
VisaMaster Cards — сервис содействия в оформлении зарубежных карт, ИП Кузнецова Я. В. Мы не управляем сетью SWIFT и не принимаем банковские решения о переводах. При подборе варианта из каталога поможем сформулировать вопросы о пополнении и использовании; действующие реквизиты и доступность конкретной операции подтверждает эмитент. Свяжитесь с нами, если выбираете карту под регулярные международные платежи.
Частые вопросы
Нужно ли менять карту из-за формата адреса в SWIFT?
Из требования к адресным данным банковского перевода такой необходимости не следует. Для конкретной операции запросите актуальные реквизиты и инструкции у своего банка.
Можно ли оставить адрес одной строкой?
Ориентируйтесь на действующую форму и инструкции банка. Если предусмотрены отдельные поля города и страны, заполняйте их достоверно. Перенос сетевого требования не означает отмену правил конкретного банка.
Подходит ли адрес банка вместо адреса получателя?
Нет, это разные сведения. Банк получателя и сам получатель — разные участники перевода. Уточните у эмитента, какой адрес должен быть указан для владельца счёта.
Можно ли повторно использовать старый шаблон перевода?
Сначала сравните его с актуальной инструкцией банка: счёт, имя получателя, валюта, BIC, адресные поля и дополнительные требования. Успешный перевод в прошлом не подтверждает актуальность всех реквизитов сегодня.
Гарантирует ли правильный адрес зачисление денег?
Нет. Для операции также имеют значение доступность маршрута, правила банков, валюта, назначение и документы. Корректность адреса — только одна из проверок.
Как подготовиться к изменению требований?
Получите реквизиты из официального канала банка, проверьте отдельные поля города и страны, сохраните дату инструкции и уточните требования к своему переводу. Не исправляйте адрес на вымышленный ради прохождения формы.
Не знаете, какую карту выбрать?
Расскажите о задаче, и консультант подберёт карту под ваши платежи, подскажет по срокам и документам.
 Получить консультацию