DCC и конвертация за границей: как не переплатить картой
Что такое DCC на терминале и в банкомате, во сколько обходится согласие на конвертацию, какую кнопку нажимать и как мультивалютный счёт экономит 1–3% на каждой оплате.

 Max
Содержание 10
- DCC: не удобство, а услуга с наценкой
- Три звена конвертации — и где прячется наценка
- Калькулятор: 500 € с DCC и без
- Одна кнопка стоит 30 евро: что искать на экране
- Правила Visa и Mastercard на вашей стороне
- Как проверить курс за полминуты
- Где DCC включают «по умолчанию»
- Турция: лира или доллар на терминале
- Коротко: пять правил, которые экономят деньги
- Частые вопросы
Эту сцену знает почти каждый, кто платил картой за границей. Терминал в отеле или банкомат в аэропорту предлагает «удобство»: провести операцию не в местной валюте, а в валюте вашей карты — в долларах или евро. Сумма показана заранее, всё выглядит прозрачно и заботливо. На деле это DCC (Dynamic Currency Conversion, динамическая конвертация валют) — самая дорогая кнопка в поездке. Разберём, как устроена конвертация по зарубежной карте, где именно рождается наценка, во сколько обходится один неверный выбор на экране и что нажимать, чтобы платить по честному курсу.
DCC: не удобство, а услуга с наценкой
DCC — это предложение терминала или банкомата провести операцию в валюте карты вместо валюты страны, где вы находитесь. Курс в этом случае задаёт не платёжная система и не ваш банк, а оператор точки или сети банкоматов. Делать его выгодным для вас ему незачем: по исследованиям курс DCC в среднем хуже курса платёжной системы примерно на 5%, типичный диапазон — 3–8%, а в отдельных случаях зафиксированы 12–18%. Хрестоматийный пример — банкомат в Чехии, где снятие в евро вместо крон обошлось на 13,7% дороже.
Главное, что стоит понять: комиссия вашего банка-эмитента за трансграничную операцию при этом никуда не исчезает. Транзакция остаётся международной, и cross-border fee 1–3% банк берёт сверх наценки DCC. За одну покупку вы платите дважды. Хорошая новость — защититься можно одним нажатием, нужно только знать, какая кнопка правильная.
Тема становится всё заметнее. По Google Trends относительный объём запросов «DCC fee» вырос с 25 в августе 2024 года до 64,8 в августе 2025-го — в 2,6 раза. Индустрия при этом расширяет DCC, а не сворачивает: Elavon поддерживает конвертацию в 80+ валютах, а Shift4 в 2025 году купила Global Blue. Ловушка не исчезнет сама, поэтому в механике стоит разобраться один раз и навсегда.
Три звена конвертации — и где прячется наценка
Когда вы платите зарубежной картой в чужой валюте, деньги проходят до трёх этапов. Сначала честный сценарий — без DCC.
Звено 1: валюта чека. Магазин выставляет сумму в местной валюте — батах, лирах, дирхамах. Это исходная точка.
Звено 2: валюта расчётов платёжной системы. Visa или Mastercard пересчитывают сумму по курсу сети в валюту расчётов, чаще всего в доллары или евро. Visa берёт International Service Assessment около 1% (диапазон 1–1,4%), Mastercard — cross-border fee 0,6–1%, при конвертации валют ближе к верхней границе, 0,8–1%.
Звено 3: валюта вашего счёта. Если счёт открыт не в валюте расчётов, банк-эмитент применяет уже свой курс и свою FX-комиссию. У карт СНГ она обычно составляет 1–3%.
Итого без DCC переплата относительно межбанковского курса складывается примерно в 2–4%. Это нормальная цена международного платежа, и её можно уменьшить.
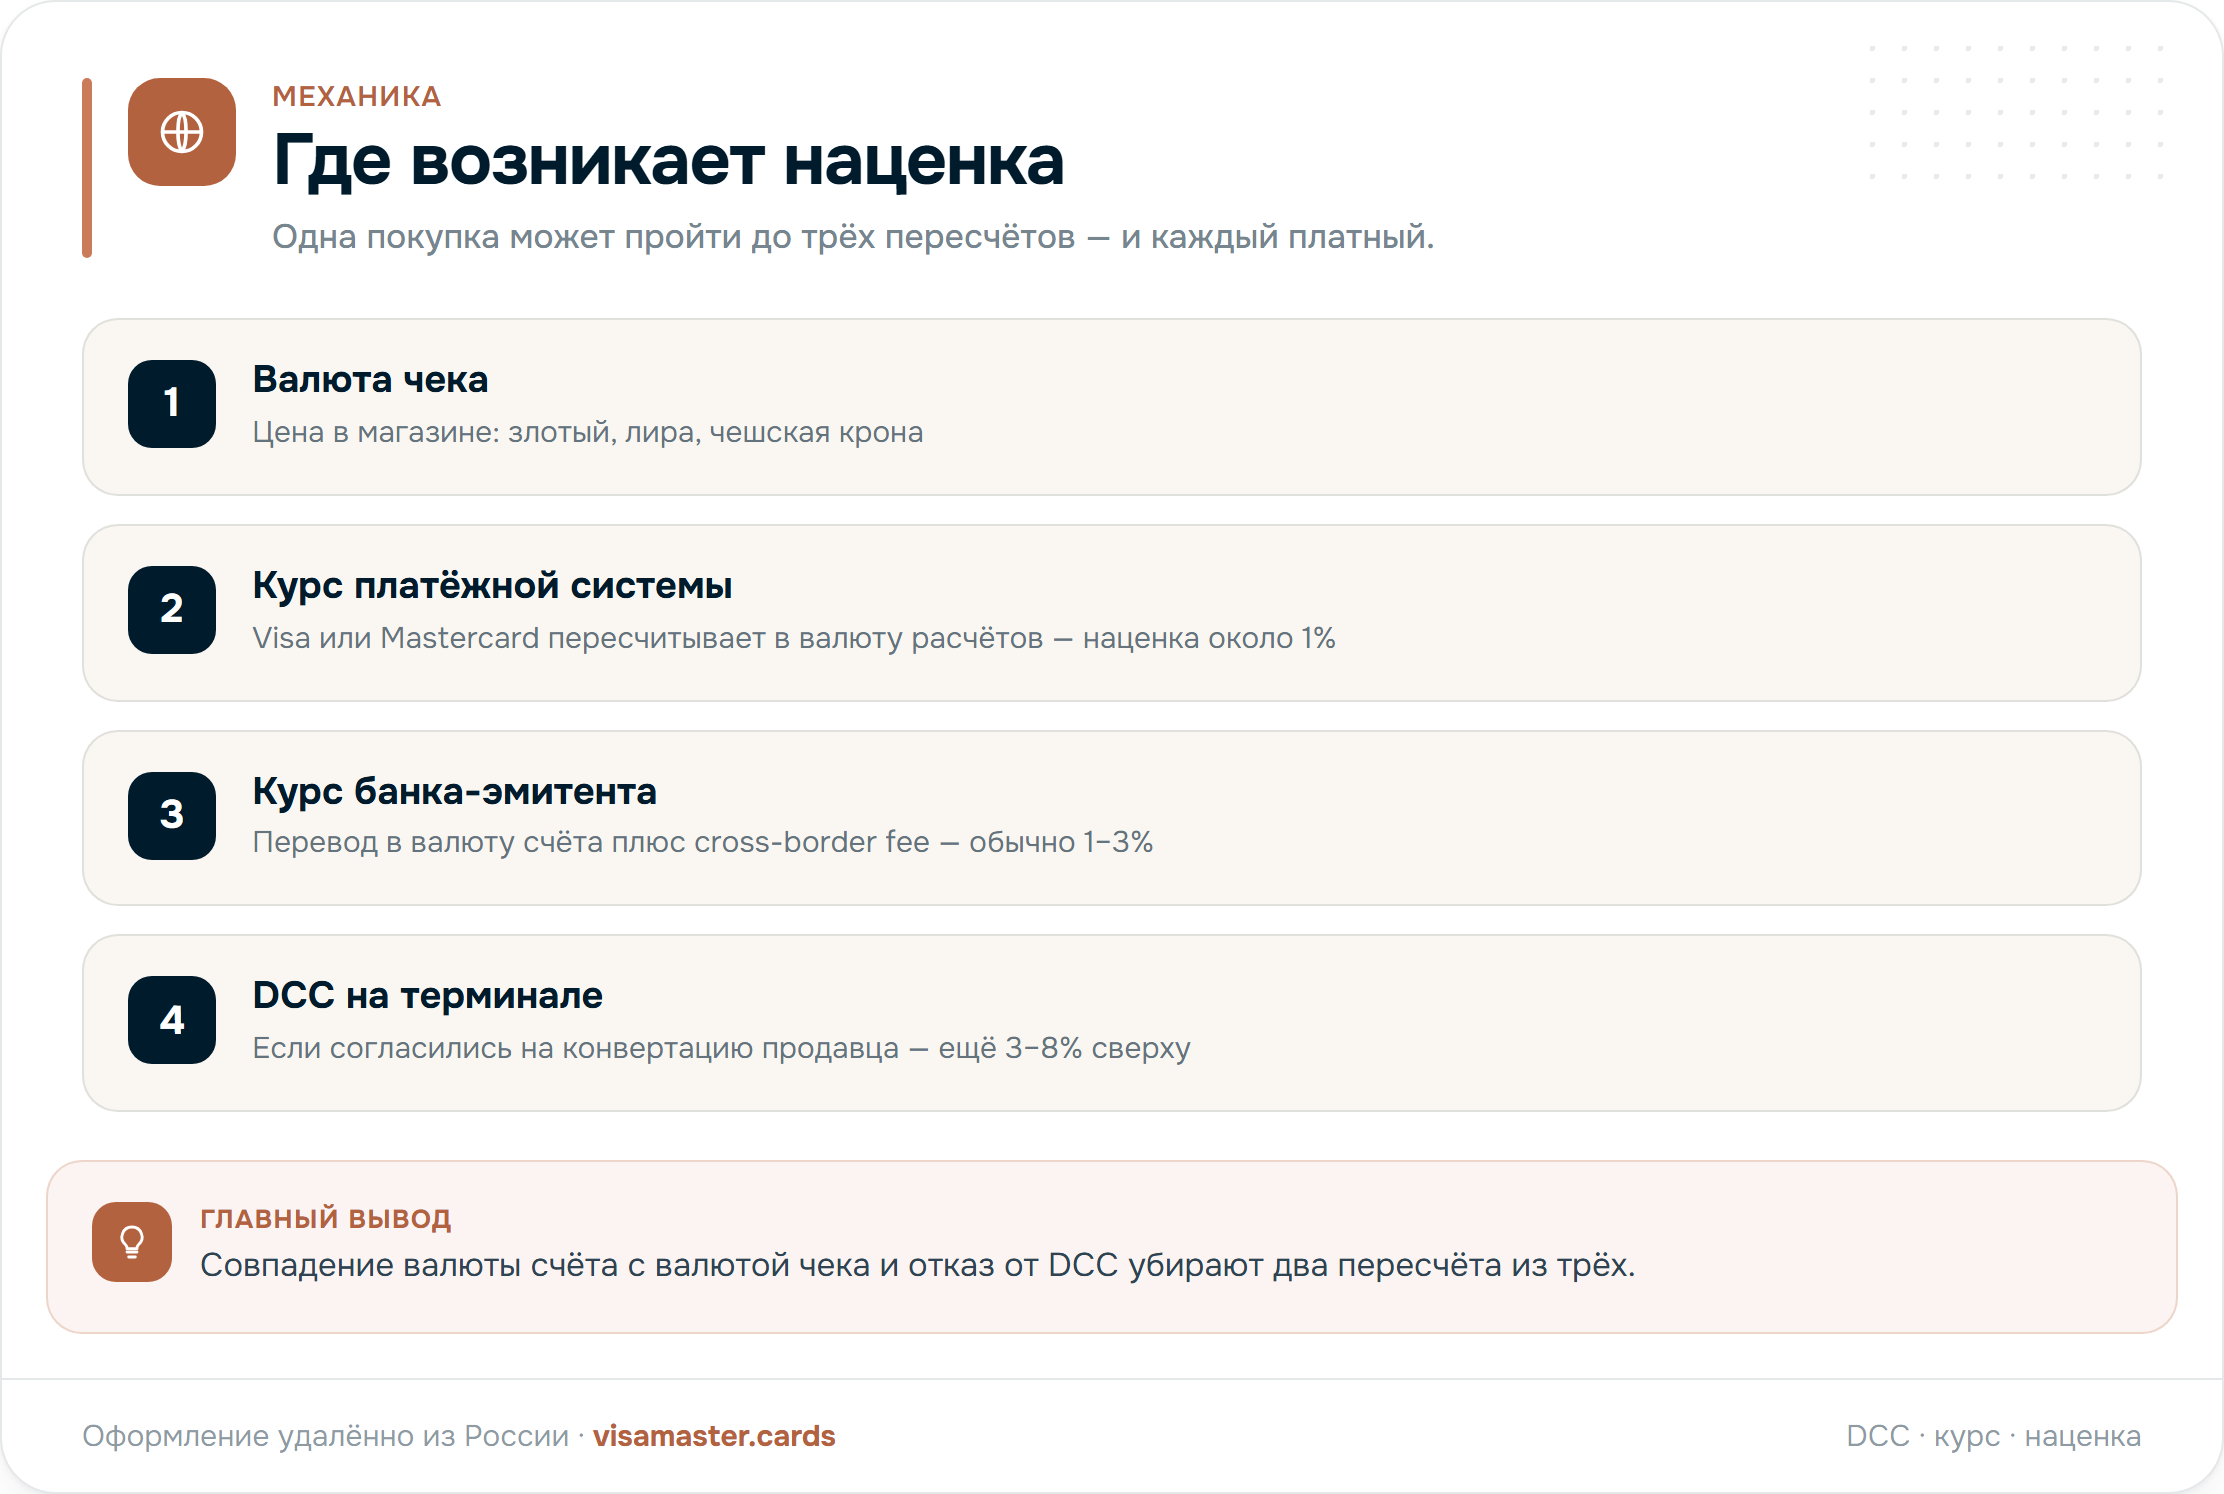
Мультивалютный счёт убирает третье звено. Если у вас есть счёт в долларах, евро или лирах и покупка проходит в этой же валюте, конвертации на стороне банка просто нет: платёжная система пересчитала чек, и деньги списались со счёта в той же валюте. Как это работает на практике, мы разбирали в статье мультивалютный счёт зарубежной карты. DCC же делает ровно обратное — добавляет звено: терминал сначала конвертирует сумму по своему курсу с наценкой, а потом банк ещё берёт комиссию за трансграничную операцию.
Калькулятор: 500 € с DCC и без
Цифры на примере одной покупки в 500 € показывают, почему на экране терминала стоит задержаться. Диапазоны опираются на среднюю наценку DCC около 5% по европейским исследованиям и типичный коридор 3–8%.
| Сценарий | Комиссии ПС и банка | Наценка DCC | Итого переплата |
|---|---|---|---|
| Оплата в местной валюте | 2–4% (10–20 €) | нет | 10–20 € |
| Оплата с DCC | 1–3% банка (5–15 €) | 5–8% (25–40 €) | 30–55 € |
Разница на одной покупке — в среднем 20–35 €, то есть 4–7 процентных пунктов. За поездку с общими тратами 3 000 € это уже 120–210 € — стоимость нескольких хороших ужинов или пары ночей в отеле. Оплата в местной валюте не требует ничего, кроме одного правильного нажатия, и остаётся самым дешёвым вариантом даже с учётом комиссий платёжной системы и банка. Полную картину расходов на карту в поездке мы собрали в статье стоимость владения зарубежной картой.
Одна кнопка стоит 30 евро: что искать на экране
Главная сложность DCC в том, что правильная кнопка редко выглядит правильной. Интерфейс терминала и банкомата построен так, чтобы согласие на конвертацию казалось естественным продолжением операции.
Типичные формулировки, за которыми прячется DCC:
- «Continue with conversion», «Accept», «Yes, convert»;
- «Pay in USD / EUR» с уже показанной суммой в вашей валюте;
- «Guaranteed rate» или «Fixed rate today» — обещание «зафиксировать» курс.
Правильный выбор всегда звучит как отказ: «Decline conversion», «Without conversion», «Continue without conversion» или «Pay in local currency». Если терминал спрашивает, в какой валюте провести операцию, ответ один — валюта страны, где вы находитесь: баты в Таиланде, лиры в Турции, дирхамы в ОАЭ.
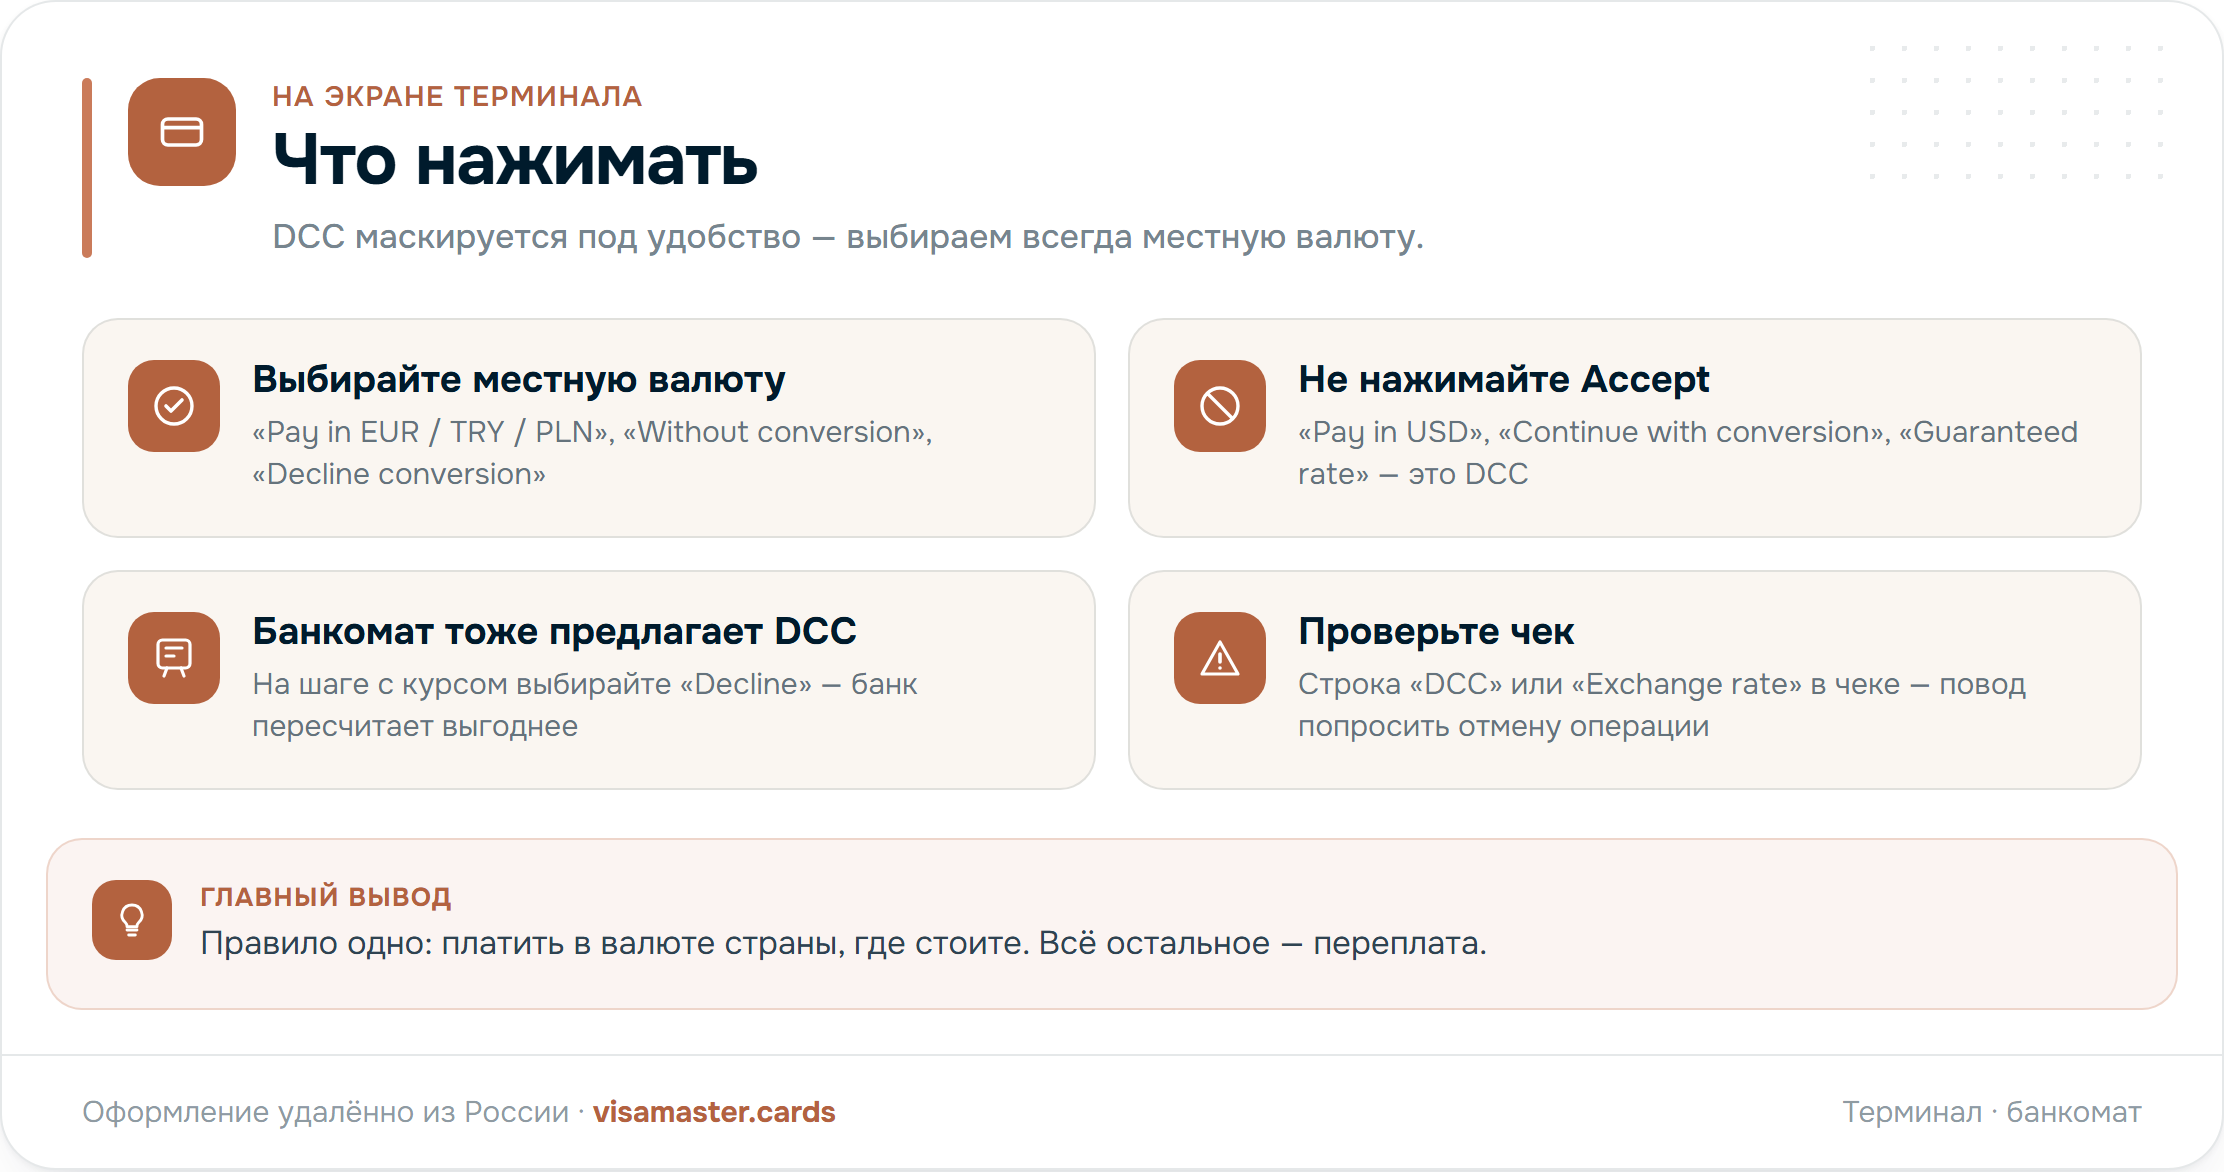
Отдельная история — банкоматы. До 13 апреля 2019 года Visa не допускала DCC при снятии наличных. После изменения правил сети вроде Euronet внедрили конвертацию на банкоматах в десятках стран: только совместный проект Euronet и Standard Chartered охватил 14 стран. С тех пор ловушка стала массовой, а к ней добавилась вторая — завышенные суммы «по умолчанию» на экране выбора: банкомат предлагает снять больше, чем вы планировали, и тут же — «зафиксировать курс». Как снимать наличные с минимальными потерями, мы подробно разбирали в материале как снять наличные за границей зарубежной картой.
Этот короткий алгоритм закрывает большинство ситуаций у банкомата. Всё остальное — правила платёжных систем и регуляторов — работает уже как дополнительная страховка на случай, если оператор точки сыграл нечестно.
Правила Visa и Mastercard на вашей стороне
DCC не запрещён, но жёстко регламентирован. По правилам Visa терминал или банкомат обязан показать сумму в обеих валютах, применённый курс и размер наценки. Выбор остаётся за держателем карты: формулировка «must not choose on your behalf» прямо запрещает делать его за клиента. Запрещены и манипуляции интерфейсом — разный размер шрифта для вариантов, давление со стороны персонала. Обе платёжные системы также запрещают так называемый «back office DCC», когда конвертацию проводят уже после операции без вашего согласия.
Visa отдельно подчёркивает: отказ от DCC никак не влияет на возможность платить или снимать наличные за рубежом. Карта работает точно так же, просто по курсу платёжной системы, а не оператора точки.
Что делать, если правила нарушены:
- На экране нет курса или наценки либо на вас давят — отклоняйте конвертацию.
- Операцию провели с DCC без вашего выбора — сохраните чек и сообщите в банк-эмитент. Такие случаи — основание для претензии, вплоть до chargeback.
- В магазине или отеле скажите заранее: «Local currency only, no dollars, no euro» — и проверьте валюту на чеке до того, как подписать или ввести PIN.
В Евросоюзе защита ещё строже. Regulation (EU) 2019/518, принятый 19 марта 2019 года и вводившийся поэтапно с 15 декабря 2019-го по 19 апреля 2021-го, обязал провайдеров DCC раскрывать полную стоимость конвертации — как процент наценки к референсному курсу ЕЦБ — ещё до операции. Регулятор объяснил меру просто: прежние требования не давали сравнимости и повышали риск выбора дорогого варианта. Нюанс в том, что регламент действует только для карт и точек в ЕЭЗ. Держателям карт СНГ эта защита не достаётся, поэтому полагаться стоит на себя и на правило «всегда местная валюта».
Как проверить курс за полминуты
Курс платёжной системы — не тайна. Mastercard Currency Converter и Visa Exchange Rate Calculator показывают курс сети на конкретную дату для любой пары валют. Перед крупной покупкой или снятием наличных откройте калькулятор на телефоне и сравните с тем, что предлагает экран.
Ориентир такой: если курс на терминале или в банкомате хуже курса платёжной системы больше чем на 1–2%, перед вами чистая наценка DCC. Комиссия сети сама по себе укладывается примерно в 1%, всё сверх этого — заработок оператора точки. Проверка занимает полминуты, а экономит десятки евро.
Где DCC включают «по умолчанию»
По опыту туристов из СНГ, которым делятся на Форуме Винского, типичная потеря на DCC составляет 4,5–7%, а среди точек-«рецидивистов» повторяются одни и те же категории:
- Отели. При заселении и выезде терминал часто настроен на валюту карты. Зафиксированы случаи, когда персонал (например, в Holiday Inn в Китае) проводил DCC без вопроса.
- Аэропорты. Магазины и кафе в зоне вылета — классика: на покупке в аэропорту Амстердама потери доходили до 6–7%.
- Туристические супермаркеты. В Таиланде фиксировали около 4,5% потерь из-за двойной конвертации — сначала терминалом, потом банком.
- Фуд-корты и сетевые кафе. Starbucks и фуд-корты в Дубае проводили конвертацию без спроса.
- Такси-терминалы и сети банкоматов в туристических зонах.
Противоядие у всех этих ловушек одно и то же: фраза «local currency only» до оплаты и взгляд на чек после. Персонал в большинстве случаев не спорит — просто настройка терминала по умолчанию выгодна точке, а не вам.
Турция: лира или доллар на терминале
Турция — одно из самых частых направлений для держателей карт Кыргызстана, Армении и Казахстана, и вопрос «лира или доллар» встаёт здесь каждый день. Логика та же, что и везде: если терминал предлагает провести оплату в долларах или евро вместо лир — это DCC, и от него нужно отказаться. Платёжная система пересчитает лиры в валюту расчётов по своему курсу с комиссией около 1%, а дальше сумма ляжет на ваш счёт.
Если карта мультивалютная и на ней есть счёт в лирах, оплата в лирах проходит вообще без конвертации. Если счёт в долларах, всё равно платите в лирах: конвертацию сделает платёжная система, а не оператор терминала. Единственный сценарий, где оплата в долларах оправдана, — когда цена изначально выставлена в долларах и терминал списывает именно их, без пересчёта. Подробнее о валютах и особенностях турецких карт — на странице карты банков Турции.
VisaMaster Cards (ИП Кузнецова Я. В.) подбирает карту под маршрут: если поездки регулярные, имеет смысл сразу открыть мультивалютный счёт с долларом, евро и лирой, чтобы убрать одно звено конвертации. Требования банка к оформлению, комплект документов, активацию и настройку приложения берём на себя — вы получаете готовую карту в офисе в Москве или курьером. Мы — сервис содействия, а не банк: карты выпускают банки-партнёры, мы помогаем оформить их удалённо и без лишних поездок. Подобрать вариант под свои страны можно в каталоге карт, а особенности карт Кыргызстана — на отдельной странице.
Коротко: пять правил, которые экономят деньги
Всё, что стоит запомнить, умещается в несколько строк.
- Всегда платите и снимайте наличные в местной валюте. На экране ищите «Decline conversion» / «Without conversion».
- DCC не отменяет комиссию банка — с ним вы платите дважды. Отказ от конвертации не мешает ни оплате, ни снятию наличных.
- Проверяйте курс в калькуляторах Visa и Mastercard: разница больше 1–2% — это наценка.
- Отели, аэропорты, туристические супермаркеты и банкоматы Euronet — зоны повышенного внимания. Говорите «local currency only» и проверяйте чек.
- Мультивалютный счёт убирает одно звено конвертации и экономит 1–3% на каждой операции.
Одна кнопка в поездке на 3 000 € стоит 120–210 €. Хорошо, что правильная кнопка всегда одна и та же. Остались вопросы по выбору карты и валют счёта под ваш маршрут — напишите в Telegram, консультация бесплатна.
Частые вопросы
Что такое DCC и почему это невыгодно?
DCC (Dynamic Currency Conversion) — предложение терминала или банкомата провести операцию в валюте вашей карты вместо местной валюты. Курс задаёт оператор точки, а не Visa или Mastercard, и в среднем он хуже курса платёжной системы на 5% (обычно 3–8%, в отдельных случаях до 12–18%). При этом комиссия вашего банка за трансграничную операцию сохраняется, поэтому вы платите дважды.
В какой валюте платить картой за границей — в местной или в валюте карты?
Всегда в местной валюте страны, где вы находитесь: в батах в Таиланде, в лирах в Турции, в дирхамах в ОАЭ. Тогда конвертацию делает платёжная система по своему курсу с комиссией около 1%, а не оператор терминала с наценкой. Выбор валюты карты на экране — это и есть DCC.
Какую кнопку нажимать на терминале, чтобы отказаться от DCC?
Ищите формулировки отказа: «Decline conversion», «Without conversion», «Continue without conversion» или «Pay in local currency». Кнопки «Accept», «Continue with conversion», «Pay in USD/EUR» и «Guaranteed rate» означают согласие на конвертацию по курсу оператора. После оплаты проверьте валюту на чеке.
Сколько теряешь на DCC в деньгах?
На покупке в 500 € оплата в местной валюте обходится в 10–20 € комиссий платёжной системы и банка, а с DCC — в 30–55 € (наценка 5–8% плюс комиссия банка). Разница в среднем 20–35 € на одной операции. При тратах за поездку 3 000 € это уже 120–210 €.
Работает ли DCC в банкоматах?
Да, с 2019 года Visa разрешила DCC при снятии наличных, и сети вроде Euronet внедрили конвертацию на банкоматах в десятках стран. Банкомат предлагает «зафиксировать курс» или снять сумму в валюте карты. Правильный выбор — местная валюта и «Decline conversion». Сумму снятия вводите сами, а не берите предложенную по умолчанию.
Как проверить, честный ли курс предлагает терминал?
Откройте на телефоне Mastercard Currency Converter или Visa Exchange Rate Calculator и сравните курс сети на сегодня с тем, что показывает экран. Если курс терминала хуже курса платёжной системы больше чем на 1–2%, перед вами наценка DCC. Проверка занимает полминуты.
Помогает ли мультивалютный счёт избежать конвертации?
Частично. Мультивалютный счёт убирает конвертацию на стороне банка: если покупка проходит в валюте, в которой открыт счёт, деньги списываются без пересчёта и без FX-комиссии банка 1–3%. Но от DCC он не защищает — отказ от конвертации на экране терминала всё равно остаётся за вами.
Поможет ли VisaMaster Cards подобрать карту для поездок?
Да. VisaMaster Cards (ИП Кузнецова Я. В.) — сервис-содействие, а не банк: мы помогаем дистанционно оформить зарубежную карту, подбираем банк и мультивалютный счёт под ваши маршруты, берём на себя документы, активацию и настройку приложения. Тарифы и курсы всегда определяет банк-эмитент.


Не знаете, какую карту выбрать?
Расскажите о задаче, и консультант подберёт карту под ваши платежи, подскажет по срокам и документам.
 Получить консультацию